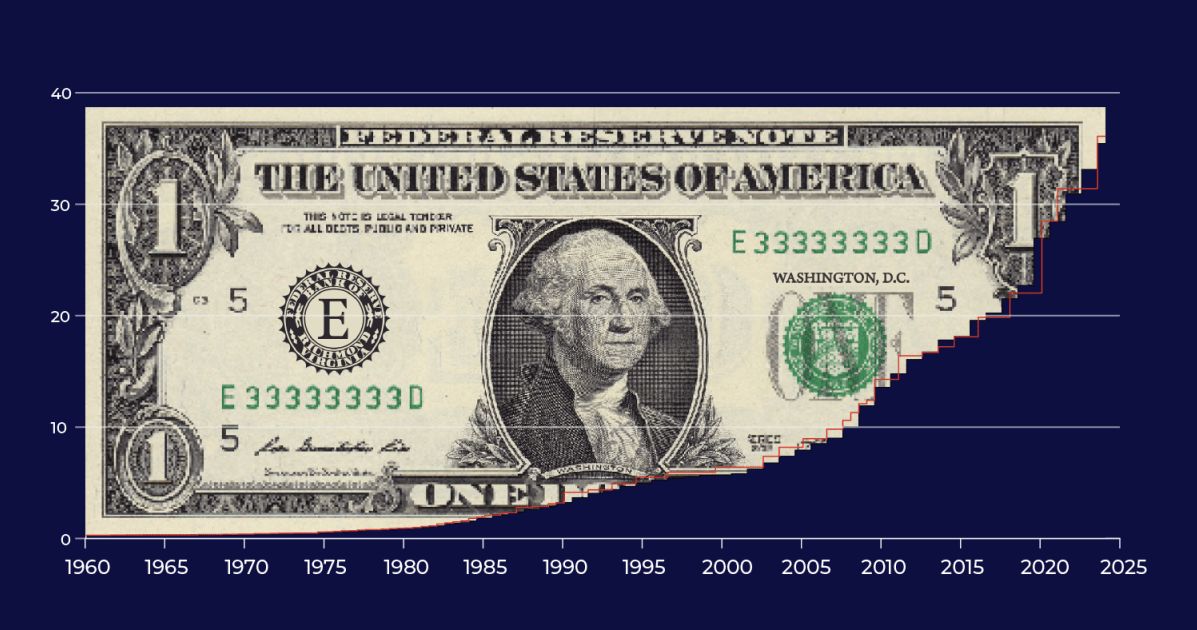
Государственный долг США превысил отметку в $40 трлн, что вызывает растущую обеспокоенность среди глобальных инвесторов. Суверенный фонд Норвегии планирует сократить свои вложения в американские облигации на $80 млрд, что сигнализирует о падении доверия к финансовой политике Вашингтона.
По данным Reuters, крупнейший в мире пенсионный фонд — норвежский суверенный фонд — намерен значительно сократить свои holdings в американских гособлигациях, которые на конец июня составляли около $215 млрд. Это решение усиливает сомнения в устойчивости долговой стратегии США.
Доходность 30-летних казначейских облигаций США достигла почти 5,4% — самого высокого уровня с 2007 года. США ежегодно тратят более $1 трлн на обслуживание долга, что составляет более $3 млрд в день. С 2024 года Вашингтон расходует на обслуживание долга больше, чем на всю армию. Бюджетный дефицит в этом году достигнет почти 6%, и министр финансов Скотт Бессент якобы намерен сократить его вдвое, однако эксперты считают эту цель нереалистичной из-за расходов на войну с Ираном, снижения корпоративных налогов и отмены тарифов Верховным судом.
«Это очень трудный путь», — заявил DW Карстен Рёмхельд, стратег по рынкам капитала Fidelity International. «Нервозность резко растет и внутри американской администрации — это очевидно. Если эта траектория продолжится, удержать ситуацию будет очень сложно». Темпы роста долга поражают: отметка в $10 трлн была пройдена во время кризиса 2008 года, $20 трлн — в 2017-м, $30 трлн — в начале 2022 года. Для достижения $40 трлн потребовалось всего четыре с половиной года.
Бессент объявил о трехкратном увеличении объема выкупа долгосрочных облигаций — с $2 млрд до $6 млрд, чтобы сбить доходность. Однако, по мнению Рёмхельда, эта мера слишком мала для долгосрочного эффекта. «Рынок облигаций требует дисциплины», — заявила Ким Кроуфорд из JPMorgan Asset Management, но, как отмечают аналитики, правительства не демонстрируют готовности к сокращению расходов.
Несмотря на проблемы, большинство экономистов сходятся во мнении, что альтернативы США пока нет. «Европейский рынок капитала еще не является альтернативой американскому», — сказал Карстен Бжески, главный экономист ING Bank, отметив, что Китай и другие развивающиеся рынки не могут и не хотят брать на себя эту роль. Однако растущая конкуренция со стороны корпоративных облигаций, связанных с ИИ, создает давление: четыре крупнейших технологических компании привлекли более $800 млрд долга в этом году, предлагая инвесторам привлекательную альтернативу гособлигациям.
Пока война США против Ирана продолжается, военные расходы и цены на энергоносители растут, что вынудит США платить более высокие процентные ставки на рынках капитала. Это, в свою очередь, может подорвать доверие к доллару, который страдает, когда международные инвесторы теряют желание продолжать предоставлять доллары США.
Source: www.dw.com