По итогам первого полугодия 2026 года объем страховых премий в Узбекистане достиг 8,02 трлн сумов, увеличившись на 28,6% по сравнению с аналогичным периодом прошлого года. Директор Imkon Sug‘urta Moliya Максуд Носиров, комментируя полугодовые результаты рынка, качество роста и позицию компании, указал на необходимость оценивать не только увеличение сборов, но и формирование реального спроса на страховую защиту. Данные свидетельствуют о расширении финансового потенциала отрасли, однако различия в динамике премий и выплат, качество андеррайтинга и будущая модель конкуренции остаются предметом серьезного анализа.
Главные факты: общий объем страховых премий вырос на 28,1% и составил 7,49 трлн сумов; обязательное страхование увеличилось с 415,7 млрд до 875,7 млрд сумов, а ОСАГО — с 180,8 млрд до 570,8 млрд сумов. Добровольное общее страхование выросло на 21,8% и достигло 6,62 трлн сумов, тогда как страховые выплаты за полугодие составили 2,25 трлн сумов, что на 80,9% больше, чем годом ранее. Уставный капитал страховщиков достиг 4,29 трлн сумов, инвестиции — 10,74 трлн сумов.
Контекст и значение: страховая отрасль выполняет в экономике важную институциональную функцию — перераспределяет риски и формирует долгосрочный капитал. Если обязательное страхование обеспечивает широкий охват, то добровольное страхование показывает, насколько клиенты осознают потребность в защите и готовы приобретать полисы без прямого требования закона. Поэтому рост на 28,6% нельзя оценивать только по объемам: зрелость рынка определяется качеством продуктов, обоснованностью тарифов, скоростью урегулирования убытков и доверием клиентов. Ускоренный рост выплат по сравнению с премиями повышает требования к системе управления рисками и перестрахованию.
По оценке Максуда Носирова, динамика добровольного общего страхования является ключевым индикатором зрелости рынка, а стратегическая задача отрасли состоит не в искусственном наращивании сборов, а в формировании реального спроса на защиту. По его словам, по мере роста рынка возрастает значение качества андеррайтинга, корректного ценообразования, перестрахования и управления концентрацией рисков; быстрое расширение портфеля само по себе недостаточно — необходимо эффективно управлять его качеством. Финансовая база также укрепляется: уставный капитал за год вырос на 37,2%, инвестиции — на 28,8%, однако около 65% портфеля по-прежнему размещено в банковских депозитах. Такая консервативная структура поддерживает устойчивость, но указывает на необходимость расширения инструментов диверсификации по мере развития рынка капитала.
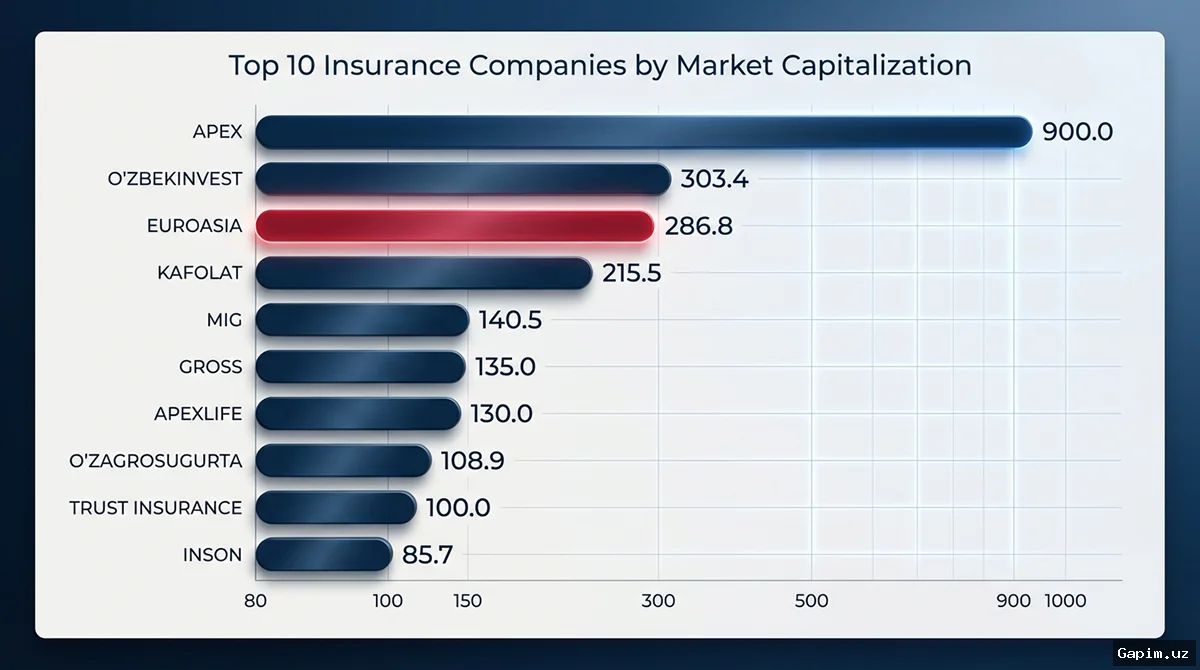
Конкуренция и следующие шаги: общий страховой рынок остается концентрированным — на пять крупнейших компаний приходится около 62% чистых премий, а на первую десятку — почти 80%. Вместе с тем на рынке появляются страховщики, растущие быстрее рынка, что усиливает запрос на конкуренцию не только по цене, но и по качеству продуктов, технологическим решениям и скорости рассмотрения требований. В предстоящий период главным испытанием для участников рынка станет сохранение темпов роста при укреплении платежеспособности, корректной оценке рисков и доверия клиентов. В конечном счете от этой трансформации должны выиграть страхователи.
Source: kun.uz