Toshkentda norezident binoning egasi uni sotish uchun suv qarzi yo‘qligi to‘g‘risidagi ma’lumotnoma olishga urinib, suv ta’minoti tashkilotidan kutilmagan talab bilan to‘qnash keldi: binoda masofadan ma’lumot uzatuvchi elektron suv hisoblagichi o‘rnatilishi va bu xarajat egasining zimmasida bo‘lishi aytilgan. Ma’lumotnoma berilmasligi sababli bitim hujjatlarini tayyorlash kechikishi mumkinligi bildirilgan. Qonunchilikda bunday majburiyat yuridik shaxslar va yuridik shaxs tashkil etmagan holda tadbirkorlik faoliyati bilan shug‘ullanuvchi fuqarolar, jumladan yakka tartibdagi tadbirkorlar uchun belgilangan. Norezident binoga egalik qilishning o‘zi, agar egasi biznes yuritmasa, uni tadbirkor deb hisoblash uchun yetarli emas.
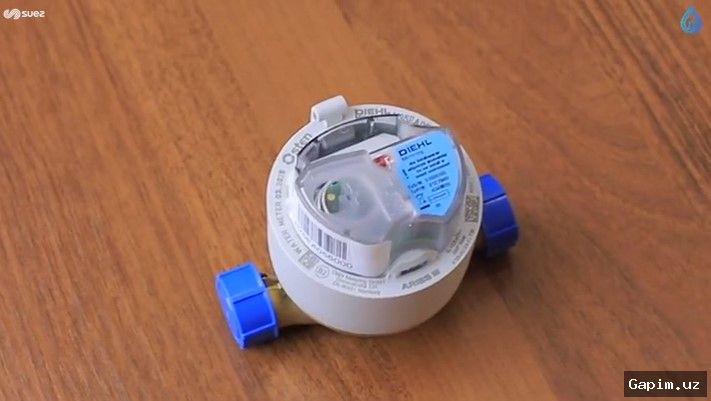
Asosiy faktlar: Toshkent shahar suv ta’minoti AJ norezident binoga suv berilgani uchun egalik qiluvchini uchinchi guruh iste’molchilar qatoriga kiritgan va PP-257-sonli qarorga tayanib masofadan ma’lumot uzatuvchi elektron hisoblagichni o‘rnatishni talab qilgan. Hujjatda bunday hisoblagichlarni o‘rnatish majburiyati yuridik shaxslar va yakka tartibdagi tadbirkorlar uchun nazarda tutilgan; oddiy fuqarolar, jumladan norezident binoga egalik qiluvchi, lekin tadbirkorlik qilmaydigan shaxslar bu ro‘yxatda ko‘rsatilmagan. Suv ta’minoti tashkiloti bilan shartnoma fuqarolik sifatida tuzilgan, ammo talab binoning norezident maqsadga molikligiga bog‘langan.
Kengroq vaziyat shuni ko‘rsatadiki, norezident xonalardan shaxsiy ehtiyojlar, masalan, buyum saqlash uchun foydalanish mumkin va bunday foydalanishdan tijorat daromadi olinmasligi mumkin. Shu sababli binoning maqsadga molikligi yagona mezon sifatida tadbirkorlik statusini belgilay olmaydi. Qonunchilikda alohida toifalar o‘rtasida farq qilish aynan shu holatlarni inobatga olish uchun kerak: kim uchun maxsus asbob-uskunani sotib olish majburiyati qo‘llanilishi va kim uchun qo‘llanilmasligi. Podrobno.uz ma’lumotlariga ko‘ra, suv ta’minoti tashkiloti talabini asoslashda 2022-yil 24-maydagi PP-257-sonli prezident qaroriga murojaat qilgan. Lekin qaror matnini o‘rganish shuni ko‘rsatdiki, uning mazmuni tashkilotning talabiga bir tomonlama mos kelmaydi.
Suv ta’minoti tashkilotining javobida, Podrobno.uz ixtiyorida nusxasi bor hujjatga ko‘ra, shartnoma ariza beruvchi bilan fuqaro sifatida tuzilgan, ammo suv norezident obyektga berilgani uchun iste’molchi uchinchi guruhga kiritilgan. Tashkilot aynan shu holatni majburiy elektron hisoblagichni egasining mablag‘i hisobidan o‘rnatish asosi sifatida baholagan. Qarorning 4-bandining “v” kichik bandida esa zamonaviy, masofadan ma’lumot uzatuvchi suv hisoblagichlarini yuridik shaxslar va yuridik shaxs tashkil etmagan holda tadbirkorlik faoliyati bilan shug‘ullanuvchi fuqarolar o‘rnatishi belgilangan. Biznes yuritmagan va yakka tartibdagi tadbirkor maqomiga ega bo‘lmagan norezident binolar egalari majburiy o‘rnatuvchilar ro‘yxatida nomi tilga olinmagan. Bundan tashqari, qaror tashkilotlar va yakka tartibdagi tadbirkorlar uchun bunday hisoblagichlarni sotib olish bo‘yicha soliq imtiyozini ham nazarda tutgan.
Kelgusida bu holat suv ta’minoti sohasidagi qoidalar va ularning amalda qo‘llanilishi o‘rtasidagi farqni aniqroq tartibga solish zaruratini ko‘rsatishi mumkin. Norezident binolarga egalik qiluvchi fuqarolar uchun asosiy masala — talabning huquqiy asosini yozma shaklda olish, shartnoma va obyekt statusini hujjatlar bilan tasdiqlash hamda kerak bo‘lsa mutaxassislar bilan maslahatlashishdir. Suv ta’minoti tashkilotidan esa qaror normalarini iste’molchilar toifalari bo‘yicha aniq izohlash va hujjatlar rasmiylashtiruvida bir xil yondashuvni ta’minlash kutiladi. Bu esa bitimlar uchun zarur ma’lumotnomalarni olish jarayonini shaffof va tushunarli qilishga xizmat qiladi.
Source: podrobno.uz